İmzadan On Dakika Önce Gelen Soru
Tapu müdürlüğü, saat 10:50. Randevu on birde. Nihat Bey bankta oturuyor, dosyası dizinde; danışmanı Pelin yanında.
"Pelin Hanım, bu satıştan vergi çıkar mı?"
Bu soru tapu günlerinin değişmez sorusu; cevabı hazır olmayan danışman o an telefona sarılır. Nihat Bey daireyi geçen yıl almış, bu yıl satıyor; aradaki fark iki milyon lira. Cevap "evet, ama sandığın kadar değil".
Değer artış kazancı vergisi tam burada, imzadan on dakika önce ortaya çıkar. On dakika, cevabı önceden hazırlayan için yeter; hesabı o an yapmaya kalkan sen isen yetmez.
Değer Artış Kazancı Vergisi Ne Zaman Çıkar?
Taşınmaz, edinildiği tarihten itibaren beş yıl içinde satılırsa ve kazanç varsa. Beş yıl dolduktan sonraki satışta vergi yok; miras ya da bağışla edinilen taşınmazın satışında da yok.
Kural Gelir Vergisi Kanunu'nun mükerrer 80. maddesinde. Kanun "ivazsız olarak iktisap edilenler hariç" diyor; yani karşılıksız edinilen mülk kapsam dışı. Parayla alınan ve beş yıl dolmadan satılan her konut, arsa ve iş yeri kapsamda.
Vergi kazanca bakar, satış bedeline değil. On milyona alınıp dokuz milyona satılan daireden vergi çıkmaz; kazanç yok. Dört milyona alınıp altı milyona satılandan çıkabilir; ama çıkan tutar, aşağıda göreceğin gibi iki milyonun vergisi değil.
Sen müşteriye ilk soruyu şöyle sor: "Tapuyu hangi tarihte aldınız, parayla mı miras mı?" İki cevap, vergi konusunun var olup olmadığını on saniyede söyler. Gerisi hesap.
Beş Yıl Hangi Günden Sayılır?
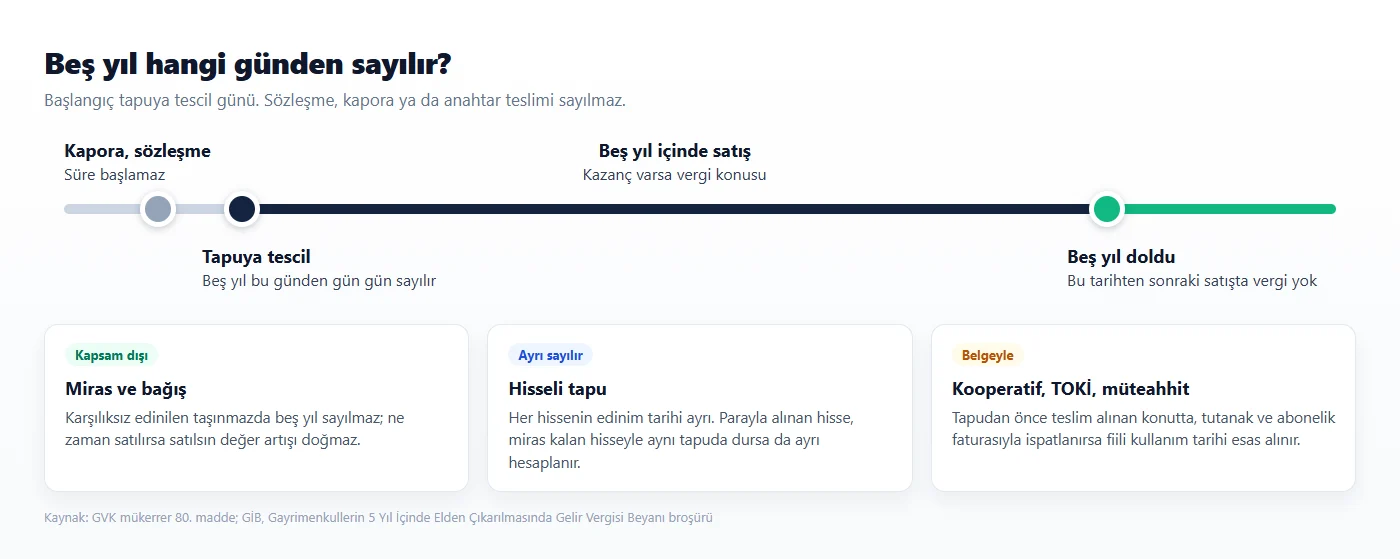
Tapuya tescil tarihinden. Sözleşme tarihi, kapora günü ya da anahtar teslimi değil; tapu kütüğüne yazıldığı gün başlangıç. Beş yıl o günden gün gün sayılır.
İki istisna var ve ikisi de danışmanı yanıltır. Hisseli mülkte her hisse için süre ayrı sayılır. Dört yıl önce alınan hisseyle geçen yıl alınan hisse aynı tapuda olsa da ayrı hesaplanır.
Kooperatiften, TOKİ'den ya da müteahhitten teslim alınıp tapusu sonradan çıkan konutta GİB, fiilen kullanıma başlama tarihini esas alıyor. Şart belge: teslim tutanağı ya da su, elektrik, doğal gaz faturası. Bu durumda tarihi sen belirleme; belgeleri müşteriye toplat, kararı mali müşavir versin.
2026 İstisnası Ne Kadar?
2026 yılında yapılan satışlar için 150.000 TL. İstisna yıllıktır ve o yıl içindeki bütün değer artış kazançlarının toplamına bir kez uygulanır; iki daire satan kişi iki kez düşemez.
| Satış yılı | İstisna tutarı |
|---|---|
| 2025 | 120.000 TL |
| 2026 | 150.000 TL |
Tutar her yıl yeniden değerleme oranıyla artıyor; satışın yapıldığı yılın tutarı geçerli. 2026'da satıp 2027'de beyan eden kişi 2026 tutarını kullanır. Beyan yılının rakamına bakmak, her yıl aynı hatayı yaptıran kısayol.
İstisna kazançtan düşülür, satış bedelinden değil. Kazancı 150.000 TL'nin altında kalan satış için beyanname bile gerekmez. Ama kazanç 150.001 TL ise yalnız o bir lira değil, 150.000'in üstü vergilenir; eşik değil, indirim.
Küçük bir örnek: 3.000.000'a alınıp bir yıl sonra 3.300.000'a satılan daire. Endeksleme sonrası kazanç çoğu zaman sıfırın altına düşer; vergi de beyanname de yok. Sen bu müşteriye "vergi çıkmaz" demeden önce yine de hesabı yaptır; sözün kaynağı tahmin değil tablo olsun.
Yİ-ÜFE Düzeltmesi Nasıl Çalışır?
Alış bedeli, aradan geçen sürede üretici fiyatları ne kadar arttıysa o kadar büyütülür; vergi büyütülmüş bedelle satış bedeli arasındaki farka gelir. Düzeltmenin adı endeksleme, ölçüsü Yurt İçi Üretici Fiyat Endeksi.
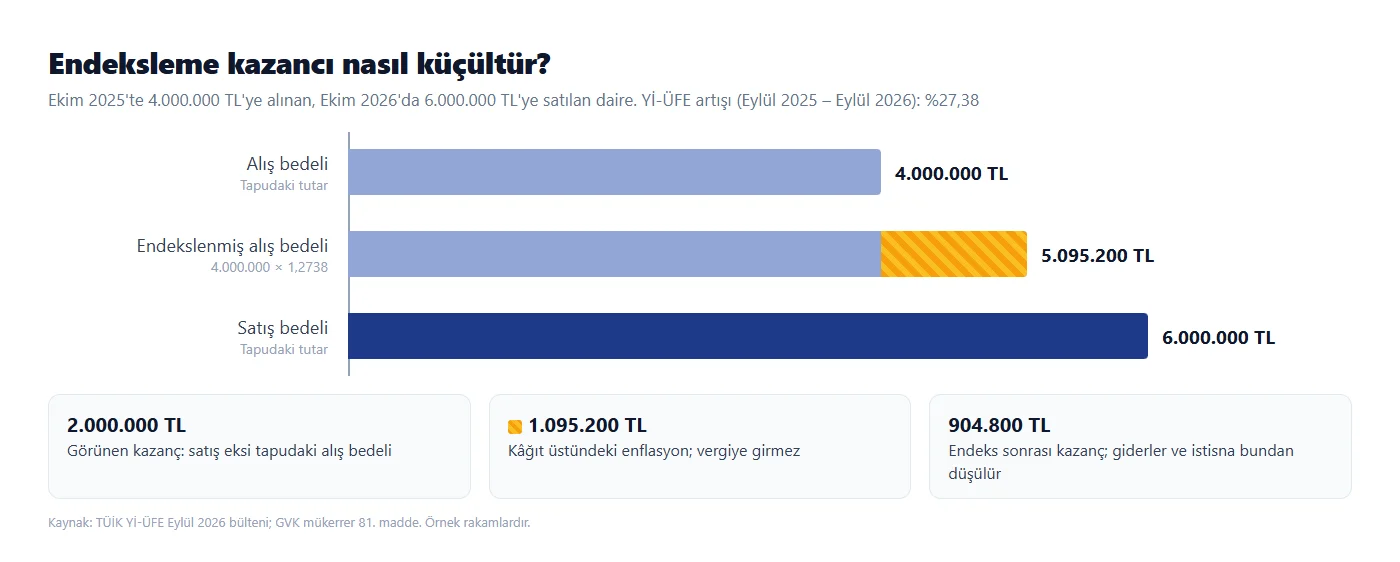
Hangi aylar karşılaştırılır? Alış ayından önceki ayın endeksiyle satış ayından önceki ayın endeksi. Ekim 2025'te alınan ve Ekim 2026'da satılan daire için Eylül 2025 ile Eylül 2026 endeksleri karşılaştırılır.
Bir şart var: artış yüzde onu geçmeli. Geçmiyorsa endeksleme yapılmaz, alış bedeli olduğu gibi kalır. Son yıllarda yıllık artış hep bu eşiğin üstünde; TÜİK'in Eylül 2026 bültenine göre Yİ-ÜFE'de yıllık artış yüzde 27,38.
Formül tek satır: endekslenmiş alış bedeli = alış bedeli × (satış endeksi ÷ alış endeksi). Yıllık yüzde 27,38 artış için çarpan 1,2738. Dört milyon, bir yılda 5.095.200 TL olur; iki milyonluk görünen kazancın 1.095.200'ü kâğıt üstündeki enflasyon.
Endeks değerleri her ayın başında TÜİK sitesinde yayımlanır. Sen hesabı tapu gününden bir ay önce yapıyorsan, satış ayından önceki ayın endeksi henüz açıklanmamış olabilir. O zaman bir önceki ayla yaklaşık hesap yap ve "kesin rakam ay başında" de.
Adım Adım Hesap: 4 Milyona Alınan, 6 Milyona Satılan Daire
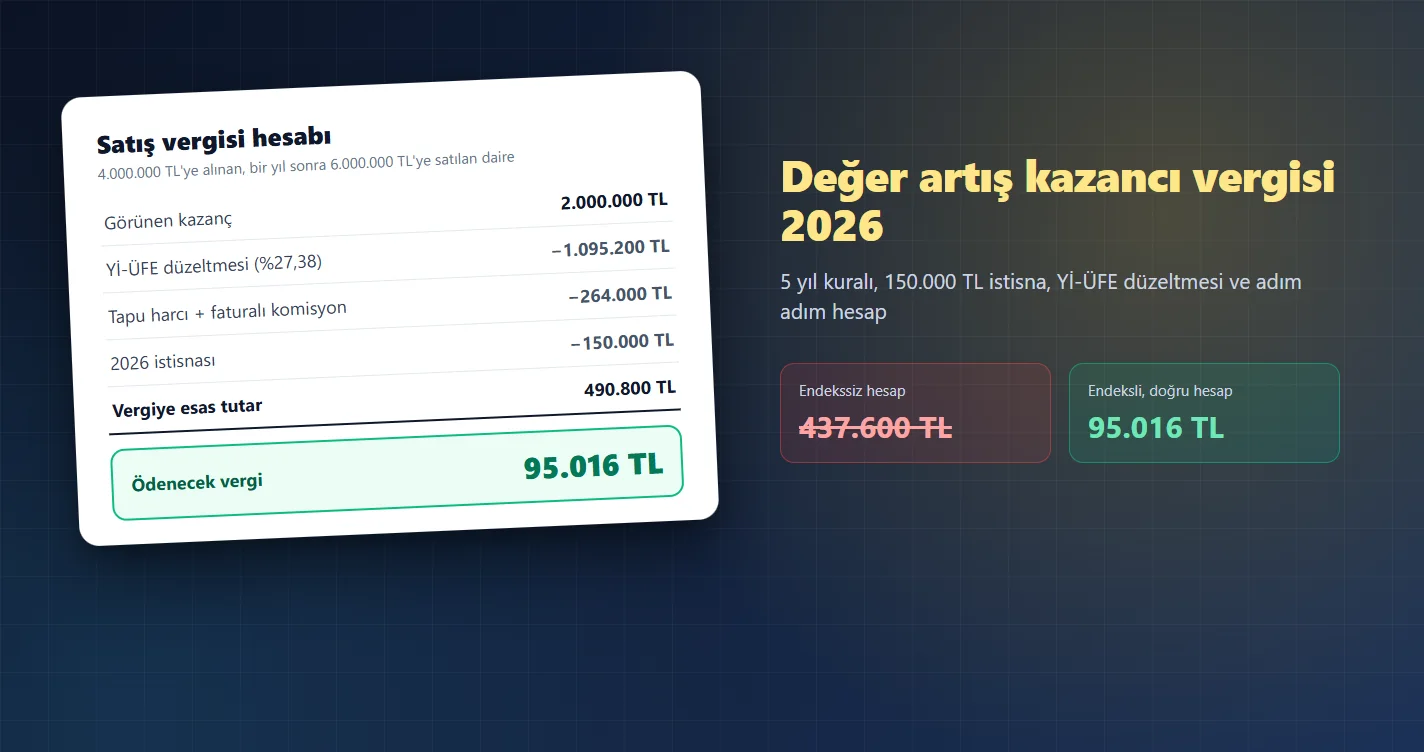
Nihat Bey'in dairesi: Ekim 2025'te 4.000.000 TL'ye alındı, Ekim 2026'da 6.000.000 TL'ye satılıyor. Satıcı tarafında tapu harcı ve faturalı emlakçı komisyonu var. Hesap altı adım.
| Adım | İşlem | Tutar |
|---|---|---|
| 1 | Satış bedeli | 6.000.000 TL |
| 2 | Endekslenmiş alış bedeli (4.000.000 × 1,2738) | 5.095.200 TL |
| 3 | Satıcının ödediği tapu harcı (binde 20) | 120.000 TL |
| 4 | Faturalı emlakçı komisyonu (%2 + KDV) | 144.000 TL |
| 5 | Safi kazanç (1 − 2 − 3 − 4) | 640.800 TL |
| 6 | İstisna düşülmüş matrah (5 − 150.000) | 490.800 TL |
Matrah 490.800 TL. Vergi tarifesi dilimlidir; her dilim kendi oranıyla vergilenir ve toplanır.
| Dilim | Bu dilime düşen tutar | Oran | Vergi |
|---|---|---|---|
| 0 – 190.000 TL | 190.000 TL | %15 | 28.500 TL |
| 190.000 – 400.000 TL | 210.000 TL | %20 | 42.000 TL |
| 400.000 – 490.800 TL | 90.800 TL | %27 | 24.516 TL |
| Toplam | 490.800 TL | 95.016 TL |
İki milyon liralık görünen kazanca karşılık ödenen vergi 95.016 TL; görünen kazancın yüzde 4,75'i. Nihat Bey'in korktuğu "iki milyonun yüzde kırkı" değil.
Endeksleme Olmasaydı Ne Olurdu?
Vergi 437.600 TL olurdu; dört buçuk kat fazla. Endeksleme yapılmadığında kazanç 2.000.000 − 264.000 − 150.000 = 1.586.000 TL çıkar ve bu tutar yüzde 35'lik dilime kadar tırmanır.
| Hesap | Matrah | Vergi |
|---|---|---|
| Endeksli (doğru) | 490.800 TL | 95.016 TL |
| Endekssiz (yanlış) | 1.586.000 TL | 437.600 TL |
Aradaki 342.584 TL, danışmanın ya da müşterinin endekslemeyi atladığı her hesapta ortaya çıkan korku payı. Bu farkı bilmek, tapu önünde sana on dakikada güven kazandırır.
Hangi Giderler Düşülür?
Satış dolayısıyla yapılan ve satıcının üzerinde kalan giderler ile ödenen vergi ve harçlar. Kanunun mükerrer 81. maddesi böyle diyor; pratikte dört kalem:
Satıcı payı tapu harcı: 2026'da satış bedelinin binde yirmisi.
Faturalı emlakçı komisyonu; fatura yoksa gider de yok.
Noter ve ekspertiz gibi satışa bağlı masraflar.
Alışta ödenen harç ve masrafların maliyet bedeline eklenmesi; uygulama ayrıntısı var, mali müşavire bırak.
Komisyon faturası bu listede en çok atlanan satır. Satıcı komisyonu elden ödemişse düşemez; faturayla ödemişse 144.000 lirayı kazancından indirir. Fatura, müşterinin vergisini düşüren bir belgedir; bunu söylemek komisyon pazarlığında senin elini güçlendirir.
Tapu harcının güncel hesabı için tapu harcı hesaplama aracı, komisyon tutarı ve KDV için komisyon hesaplama aracı yeter. İki rakamı tapu gününden önce yazılı ver; müşteri hesabı senin önünde yapmasın.
Giderlerin faturasını ve dekontunu sen değil müşteri saklar; ama hangi belgenin saklanacağını söyleyen sensin. Tapu günü biten işte iki belge kalır: harç makbuzu ve komisyon faturası. İkisini aynı zarfa koydur.
Beyanname Ne Zaman, Nereye?
Satışı izleyen yılın Mart ayında, e-Devlet üzerinden Hazır Beyan Sistemi'yle. 2026'daki satışın beyannamesi Mart 2027'de verilir; vergi Mart ve Temmuz aylarında iki taksitte ödenir.
Kazancı istisnanın altında kalan satış için beyanname verilmez. Kazanç üstündeyse tamamı beyan edilir, istisna beyannamede düşülür.
Hazır Beyan'da değer artışı için "Diğer Kazanç ve İratlar" altında ayrı bir hesap ekranı var. Alış ve satış bilgileri, giderler ve endeks girilir; sistem tarifeyi kendisi uygular. Çıkan tutar araçtaki rakamdan farklıysa önce gider kalemlerine ve endeks ayına bak.
Beyannameyi kim verir? Satıcı; emlakçı değil. Ama müşterinin "Mart'ta ne yapacağım" sorusuna cevap verebilen danışman, tapu gününden sonra da aranır.
Resmî rehber ve Hazır Beyan girişi Gelir İdaresi Başkanlığı sitesinde. Sen müşteriye bu adresi tapu günü mesajla gönder; Mart geldiğinde seni arayan, bu linki kaybetmiş olandır.
Beyan Edilmezse Ne Olur?
Vergi gider gitmez; faiziyle ve cezasıyla geri gelir. Beyan edilmeyen kazanç sonradan tespit edilirse vergi aslı, gecikme faizi ve vergi ziyaı cezası birlikte istenir. Tapu kayıtları Gelir İdaresi'nin elinde olduğu için tespit zor değil; satış tarihi, bedel ve önceki edinim tarihi aynı sistemde duruyor.
Satış bedelinin tapuda düşük gösterilmesi ayrı bir risk. Güvenli ödeme sistemine geçişle birlikte bedelin banka kaydıyla eşleşmesi kolaylaşıyor; düşük bedel yazıp vergiden kaçmak hem alıcıyı hem satıcıyı yakar. Sistemin ayrıntısı güvenli ödeme sistemi yazısında.
Emlakçı Müşterisine Ne Söyler, Neyi Söylemez?
Kuralı, istisnayı ve endekslemeyi söyler; kesin vergi tutarını ve "beyan etmesen de olur" cümlesini söylemez. Sen mali müşavir değilsin; ama müşterinin ilk sorusuna doğru çerçeveyi veren kişisin.
| Söyleme | Yerine |
|---|---|
| "Vergi çıkmaz, merak etmeyin" | "Beş yıl dolmadığı için kazanç varsa vergi konusu var; hesabı birlikte bakalım" |
| "İki milyonun yüzde kırkını alırlar" | "Alış bedeli enflasyonla düzeltiliyor; vergi görünen kazancın çok altında çıkıyor" |
| "Tapuda düşük gösterelim" | "Bedel gerçek yazılır; harç ve komisyon faturası zaten kazancı düşürüyor" |
| "Beyanname sizin işiniz" | "Mart ayında e-Devlet'ten veriliyor; mali müşavirinize bu tabloyu götürün" |
| "Kesin rakam şu" | "Yaklaşık hesap şu; kesin tutarı müşaviriniz endeks değeriyle çıkarır" |
Tablodaki beş cümle, müşteriyle aranda güveni kuran ve seni sorumluluktan koruyan cümleler. Yanlış sütundaki cümleler ise bir yıl sonra müşterinin "siz demiştiniz" diye aramasına yol açar.
Tapu Gününden Önce Gönderilecek Üç Satır
Hesabı yazılı ver; kopyalayıp kendine uyarlayabileceğin mesaj üç satır:
"Nihat Bey, satış için yaklaşık vergi hesabını ekte gönderiyorum: görünen kazanç 2.000.000 TL, endeksleme ve giderlerden sonra vergi 95.016 TL civarı. Kesin tutarı mali müşaviriniz Mart'ta endeks değeriyle çıkaracak. Komisyon faturamız kazancınızdan düşülüyor; faturayı dosyanızda saklayın."
Altı adımlı tablonun bir kopyası bu mesajın ekidir. Mali müşavir aynı adımları doğrular; sen de "şunu söylemiştim" cümlesini belgeyle desteklersin.
Sık Yapılan Beş Hata
Beş hata ve beşi de aynı yerden çıkıyor: hesabı akıldan yapmak.
Birincisi tarih: beş yılı sözleşme tarihinden saymak. Tescil tarihi esas; aradaki iki ay satışı beş yılın içine düşürebilir. İkincisi miras: miras kalan dairede beş yılı saymak; ivazsız edinim kapsam dışı, hesap bile yok.
Üçüncüsü endeksleme: alış bedelini olduğu gibi almak ve müşteriyi dört kat yüksek vergiyle korkutmak. Dördüncüsü istisna yılı: beyan yılının tutarına bakmak; satış yılı esas. Beşincisi gider: elden ödenen komisyonu gider sanmak; fatura yoksa indirim yok.
Beşinci hatanın bir de tersi var: faturalı komisyonu hesaba katmayı unutmak. 144.000 liralık fatura, 490.800 liralık matrahı doğrudan etkiliyor; senin kestiğin fatura, müşterinin vergisini düşürüyor.
Altıncı bir hata daha var ama o danışmanın değil, mülk sahibinin: tapuda bedeli düşük gösterip kazancı küçültmek. Güvenli ödeme sistemi zorunlu olduğunda (yönetmelikteki tarih 1 Aralık 2026) bedel banka kaydıyla eşleşecek; fark sonradan faiziyle gelir. Sen bu teklife ilk cümlede hayır de; ikinci cümlede harç ve komisyon faturasının kazancı zaten düşürdüğünü anlat.
Hisseli tapularda hata katlanıyor; her hissenin ayrı tarihi, ayrı maliyeti var. Hisseli mülkün diğer tuzakları şufa hakkı yazısında. Tapu kaydının ne söylediğini okumak için de tapu maddesi kısa bir hatırlatma.
Hakkını Verelim: Vergi Çıkan Satış Kötü Satış Değildir
Beş yılı doldurmak için bekleyen müşteri, vergiyi değil piyasayı bekler; ve piyasa bekleyeni her zaman ödüllendirmez. Bunu söylemeden "beş yılı bekleyin" demek eksik tavsiye.
Nihat Bey'in örneğinde vergi 95.016 TL. Beş yılı doldurmak için dört yıl daha beklerse ne olur? Daire değer kazanabilir, kaybedebilir; eldeki alıcı gider.
Aidat, emlak vergisi ve boş kalma riski dört yıl sürer. 95 bin liralık vergi, dört yıllık belirsizliğin fiyatı olarak çoğu zaman ucuzdur; sen bunu müşteriye rakamla göster, hisle değil.
Tersi de doğru: kazancı istisnanın hemen üstünde kalan ve beş yıla iki ay kalmış satıcıya "iki ay bekle" demek doğru tavsiye olabilir. Hesap, ezber değil; her müşteri için ayrı yapılır.
Sen bu kararı müşteriye bırak; ama iki rakamı da masaya koy: bugünkü vergi ve bekleme süresinin maliyeti. Rakam görmeden verilen "bekleyelim" kararı, çoğu zaman eldeki alıcının gitmesiyle biter.
Danışmanın işi "vergi çıkar mı" sorusuna evet ya da hayır demek değil; "çıkarsa ne kadar ve beklemeye değer mi" sorusunu masaya koymak. Satış sürecinin bütününde bu kararın yeri satış süreci rehberinde.
Bu Hesabı Her Müşteri İçin Elle mi Yapacaksın?
Hayır; altı adımı bir kez öğren, hesabı araca yaptır, sonucu kayda geçir. Elle hesap tapu önünde telefonla yapılır ve endeks oranı yanlış girilir; araç aynı adımları her seferinde aynı sırayla yapar.
Değer artış kazancı hesaplama aracı ücretsiz ve üyeliksiz. Alış ve satış tarihini, bedelleri, Yİ-ÜFE artışını ve giderleri giriyorsun; beş yıl kontrolü, endeks düzeltmesi, 2026 istisnası ve dilimli tarife sırayla uygulanıyor. Çıkan tabloyu müşteriye gönderip "mali müşavirinize götürün" diyorsun.
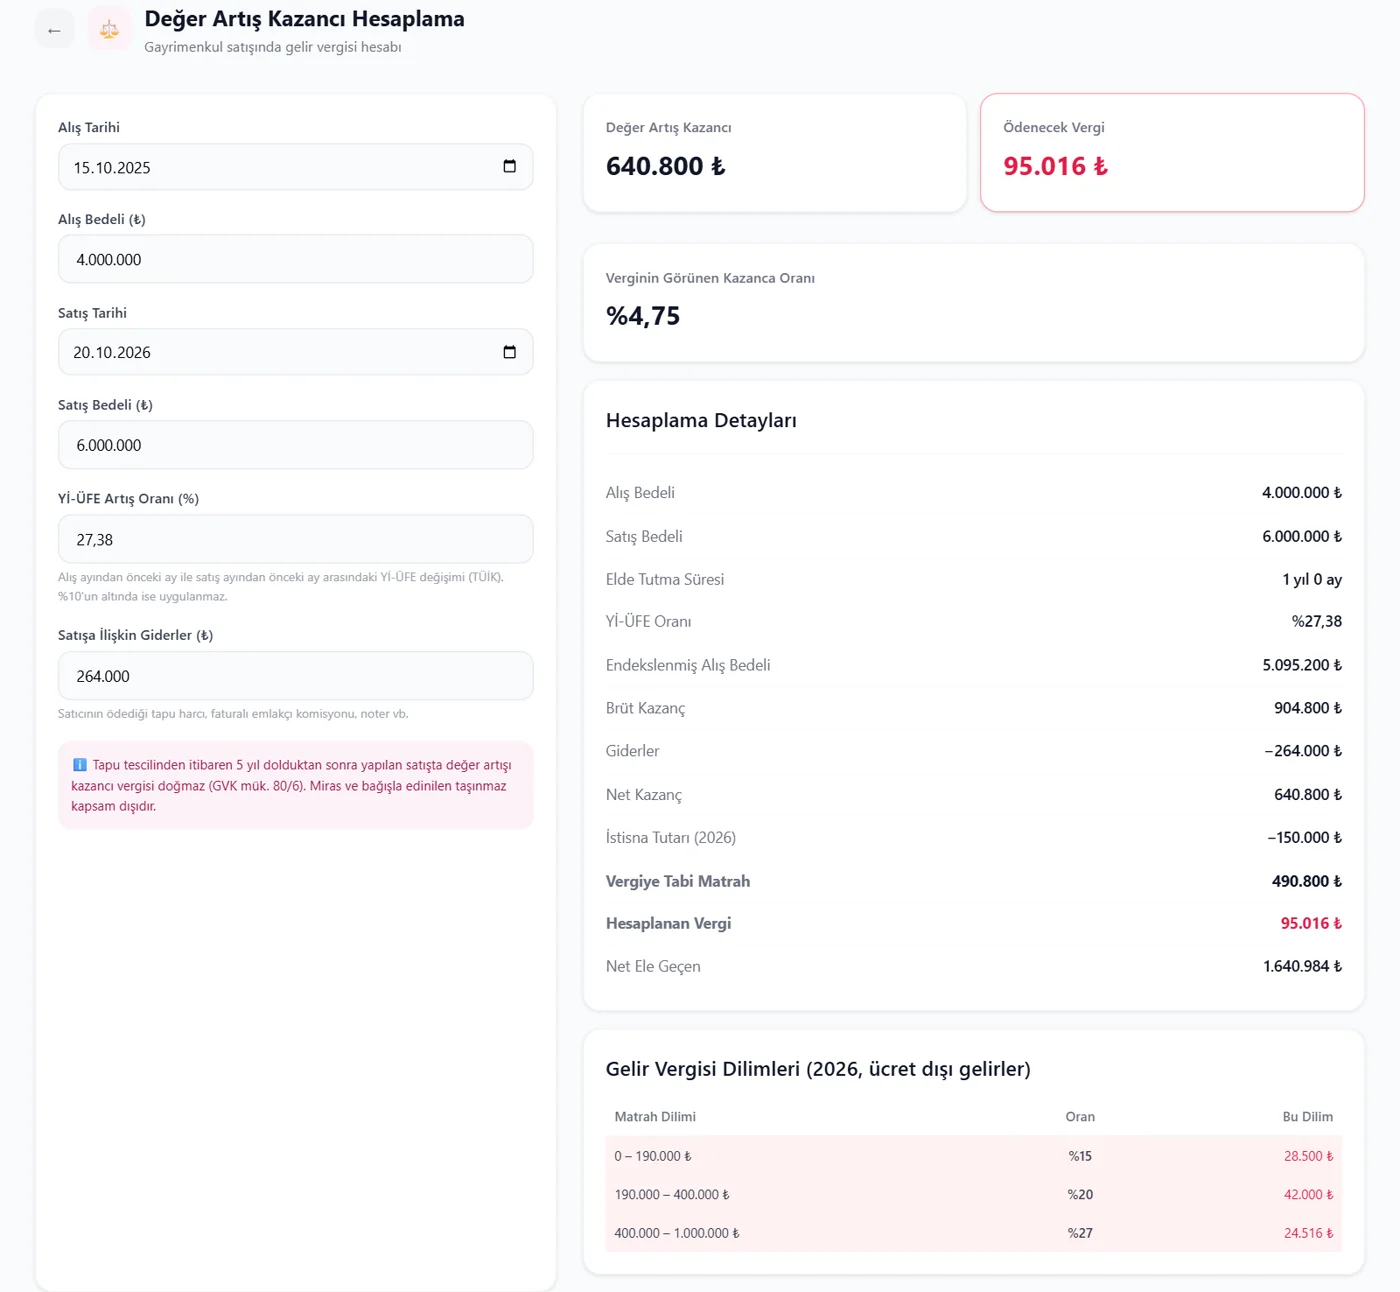
EmlakCRMx kullanan danışman için iş hesaptan sonra başlıyor. Sonucu müşterinin kaydına not olarak yazıyorsun; Mart ayının ilk haftasına da "beyanname için ara" görevi açıyorsun.
Bir yıl sonra "Mart'ta ne yapacağım" diye arayan Nihat Bey'e kayıttan cevap veriyorsun; Mart görevini açtıysan o aramayı zaten sen yapmış olursun. Satıştan sonra aranan müşteri, bir sonraki alımında kimi arayacağını bilir.
Portföyü alırken mülk sahibine iki şey sor: tapu tescil tarihi ve alış bedeli. İkisini ilanın gizli notuna yazarsan, satış günü hesabın yarısı hazır olur; sen o gün yalnız satış bedelini girersin.
Sınırı söyleyelim: araç yol gösterir, beyannameyi vermez. Yİ-ÜFE oranını sen TÜİK'ten alıp girersin; kat karşılığı, hisseli ve veraset gibi özel durumlarda son söz mali müşavirin. Müşteri kaydının gerisi müşteri yönetimi sayfasında, paketler fiyatlandırma sayfasında; deneme otuz gün, kart istenmiyor.
Bir sonraki tapu gününden önce ücretsiz hesabını aç; satıcı müşterilerini ve Mart görevlerini oraya taşı.
Nihat Bey'in İmzası
Pelin telefonu çıkarmadı. Dosyasından altı satırlık bir tablo çıkardı; dün akşam araçla hazırlamıştı. "Görünen kazanç iki milyon, vergi doksan beş bin civarı; kesin rakamı müşaviriniz Mart'ta çıkarır."
Nihat Bey tabloya iki dakika baktı. "Komisyon faturası vergiyi düşürüyor demek." Pelin başını salladı; fatura konuşması o cümleyle kapandı.
Saat 11:00. İmza atıldı. Çıkışta Nihat Bey bir şey daha sordu: "Yeni aldığım daireyi de siz takip eder misiniz?"
Yeni dairenin tescil tarihi ve bedeli o akşam Nihat Bey'in kaydına not düşüldü; beş yıl o gün saymaya başladı. Bir sonraki tapu gününde soru yine gelecek ve cevap bu kez bir yıl önceden hazır olacak.
Değer artış kazancı vergisi, tapu önünde sorulduğunda cevabı olan danışmanın işini kolaylaştırır; cevabı olmayanın randevusunu iptal ettirir. Sen cevabı bir gün önce hazırla.
Özet
Değer artış kazancı vergisi, parayla edinilen taşınmazın tapuya tescilinden itibaren beş yıl içinde kazançla satılmasında doğar. Miras ve bağışla edinilen taşınmaz kapsam dışıdır.
2026 yılı satışları için istisna 150.000 TL'dir (2025: 120.000 TL); istisna yıllıktır ve satış yılının tutarı uygulanır.
Alış bedeli Yİ-ÜFE ile endekslenir: alış ayından önceki ayla satış ayından önceki ay karşılaştırılır ve artış yüzde onu geçiyorsa düzeltme yapılır. Eylül 2026'da yıllık artış yüzde 27,38.
Ekim 2025'te 4.000.000 TL'ye alınıp Ekim 2026'da 6.000.000 TL'ye satılan dairede matrah 490.800 TL, vergi 95.016 TL; endeksleme yapılmasaydı 437.600 TL çıkardı.
Satıcının ödediği tapu harcı ve faturalı emlakçı komisyonu kazançtan düşülür; faturasız komisyon düşülmez.
Beyanname satışı izleyen yılın Mart ayında Hazır Beyan Sistemi'nden verilir, vergi Mart ve Temmuz'da iki taksitte ödenir.
Sık Sorulan Sorular
Beş yıl dolmadan satılan evde vergi kaç yüzde?
Sabit bir yüzde yok; dilimli gelir vergisi tarifesi uygulanır. 2026'da ilk 190.000 TL yüzde 15, 400.000 TL'ye kadar yüzde 20, 1.000.000 TL'ye kadar yüzde 27 vergilenir.
5.300.000 TL'ye kadar yüzde 35, üstü yüzde 40. Oran görünen kazanca değil, endekslenmiş ve giderleri düşülmüş matraha uygulanır.
Yazıdaki örnekte iki milyonluk görünen kazancın vergisi 95.016 TL çıktı; görünenin yüzde 4,75'i. "Yüzde kırk" korkusu, endekslemeyi atlayan hesaptan doğuyor.
Miras kalan ev satılırsa değer artış kazancı vergisi ödenir mi?
Hayır. Miras ve bağış yoluyla edinilen taşınmazlar "ivazsız iktisap" sayılır ve beş yıl kuralının dışındadır; ne zaman satılırsa satılsın değer artış kazancı doğmaz.
Dikkat edilecek nokta hisse. Mirasçılardan biri diğerlerinin hissesini parayla satın aldıysa, o hisse için beş yıl kuralı yeniden işler. Aynı tapuda vergisiz ve vergili hisse yan yana durabilir; satıştan önce hisselerin ediniliş biçimini sen ayrı ayrı kontrol et.
Emlakçı komisyonu değer artış kazancından düşülür mü?
Faturalıysa evet. Satıcının ödediği ve faturası olan aracılık bedeli, satış dolayısıyla yapılan gider sayılır ve kazançtan indirilir. Örnekteki 144.000 TL'lik komisyon, matrahı aynı tutarda düşürdü.
Elden ödenen komisyon düşülmez; belge yoksa gider yoktur. Bu kural, komisyonu faturayla almanın müşteri için de somut bir faydası olduğunu gösterir; pazarlıkta sen bunu ilk cümlede söyle.